How to start saving money
Lorem ipsum dolor sit amet, consectetur adipiscing elit lobortis arcu enim urna adipiscing praesent velit viverra sit semper lorem eu cursus vel hendrerit elementum morbi curabitur etiam nibh justo, lorem aliquet donec sed sit mi dignissim at ante massa mattis.
- Neque sodales ut etiam sit amet nisl purus non tellus orci ac auctor
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potent
- Mauris commodo quis imperdiet massa tincidunt nunc pulvinar
- Excepteur sint occaecat cupidatat non proident sunt in culpa qui officia
Why it is important to start saving
Vitae congue eu consequat ac felis placerat vestibulum lectus mauris ultrices cursus sit amet dictum sit amet justo donec enim diam porttitor lacus luctus accumsan tortor posuere praesent tristique magna sit amet purus gravida quis blandit turpis.

How much money should I save?
At risus viverra adipiscing at in tellus integer feugiat nisl pretium fusce id velit ut tortor sagittis orci a scelerisque purus semper eget at lectus urna duis convallis. porta nibh venenatis cras sed felis eget neque laoreet suspendisse interdum consectetur libero id faucibus nisl donec pretium vulputate sapien nec sagittis aliquam nunc lobortis mattis aliquam faucibus purus in.
- Neque sodales ut etiam sit amet nisl purus non tellus orci ac auctor
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potenti
- Mauris commodo quis imperdiet massa tincidunt nunc pulvinar
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potenti
What percentege of my income should go to savings?
Nisi quis eleifend quam adipiscing vitae aliquet bibendum enim facilisis gravida neque. Velit euismod in pellentesque massa placerat volutpat lacus laoreet non curabitur gravida odio aenean sed adipiscing diam donec adipiscing tristique risus. amet est placerat in egestas erat imperdiet sed euismod nisi.
“Nisi quis eleifend quam adipiscing vitae aliquet bibendum enim facilisis gravida neque velit euismod in pellentesque”
Do you have any comments? Share them with us on social media
Eget lorem dolor sed viverra ipsum nunc aliquet bibendum felis donec et odio pellentesque diam volutpat commodo sed egestas aliquam sem fringilla ut morbi tincidunt augue interdum velit euismod eu tincidunt tortor aliquam nulla facilisi aenean sed adipiscing diam donec adipiscing ut lectus arcu bibendum at varius vel pharetra nibh venenatis cras sed felis eget.
En España, un vehículo de empresa que el trabajador puede usar para fines particulares genera retribución en especie, se utilice o no. Para una flota o un arrendador de maquinaria pesada, la consecuencia práctica es clara: lo que no está regulado ni registrado no se puede defender ante Hacienda. Quien debe probar el uso profesional es la empresa. Una política escrita, un reparto claro de vehículos y un registro de trayectos y horarios convierten un riesgo fiscal en un dato controlado. Los localizadores GPS de pago único de Moto Watchdog sirven precisamente para esa parte del trabajo: el historial de rutas, el kilometraje y las geocercas quedan guardados en una sola aplicación, sin cuotas mensuales.
En resumen
- La clave fiscal es la disponibilidad: si el empleado puede usar el vehículo fuera del horario laboral, procede imputar retribución en especie aunque no lo use.
- Con vehículo propiedad de la empresa, la valoración general es el 20% anual de su coste de adquisición, y el combustible pagado por la empresa se valora aparte.
- La carga de la prueba del uso profesional recae en la empresa, que puede acreditarlo por cualquier medio admitido en derecho: libro de ruta, registros de GPS, aparcamiento y política escrita.
- Una política de uso personal debe fijar quién conduce, para qué, con qué límites y cómo se trata el localizador fuera de horario.
- Para flotas y maquinaria, un localizador sin cuotas con historial de rutas, kilometraje y alertas de zona deja la documentación lista para cualquier revisión.
Tabla de contenidos
- Qué se entiende por uso personal de un vehículo de empresa
- El criterio de disponibilidad: lo que cuenta es poder usarlo
- Cómo se valora: el 20% anual y el combustible aparte
- Qué debe demostrar la empresa y cómo
- Cómo ayuda el rastreo GPS a regular el uso personal
- Política de uso personal: contenido mínimo
- Un procedimiento en cinco pasos para la flota
- Qué ocurre en otros países
- Perspectiva de Moto Watchdog
- Localizadores GPS sin cuotas para su flota
- Preguntas frecuentes
- Fuentes
Qué se entiende por uso personal de un vehículo de empresa
Un vehículo de empresa tiene uso personal cuando el trabajador puede destinarlo a fines particulares: desplazamientos domicilio-trabajo si no son necesarios para la actividad, fines de semana, vacaciones o recados. La situación contraria es el uso exclusivamente profesional, en el que el vehículo se mueve solo por razones de actividad y permanece en las instalaciones de la empresa fuera de jornada.
Entre ambos extremos está el uso mixto, el más habitual en flotas comerciales, de servicio técnico y de mantenimiento. La Agencia Tributaria dedicó en julio de 2023 una nota sobre vehículos de uso mixto cedidos a empleados que analiza cuatro asuntos: el criterio de disponibilidad para uso privado, si la cesión es onerosa o gratuita a efectos del IVA, la deducibilidad de las cuotas soportadas y la base imponible en IVA e IRPF.
Usar un vehículo de empresa con fines personales no es por sí mismo una infracción. Lo es si la política de la empresa lo prohíbe y el empleado la incumple. De ahí que lo primero sea decidir, por escrito, qué se permite.
El criterio de disponibilidad: lo que cuenta es poder usarlo
La Dirección General de Tributos (DGT) explica en su consulta vinculante V2503-24 que procede imputar retribución en especie cuando el trabajador tiene la facultad de disponer del vehículo para fines particulares, aunque no lo utilice efectivamente. No admite valorar el uso por horas de utilización real ni por kilometraje.
El Tribunal Económico-Administrativo Central mantiene la misma línea: el porcentaje de uso privado se mide por el tiempo de disponibilidad para el empleado, no por su utilización efectiva. La DGT añade un matiz importante: el criterio no es una regla universal, porque las características de la actividad y del puesto pueden implicar una disponibilidad distinta. La Audiencia Nacional lo vincula, en general, a estar fuera del horario laboral.
Para una empresa de alquiler de maquinaria o una flota de servicio, esto tiene tres consecuencias:
- Un kilometraje privado bajo no elimina la retribución en especie si el vehículo está a disposición del empleado.
- El elemento decisivo es dónde está el vehículo y quién puede usarlo fuera de jornada.
- Un puesto con guardias, urgencias o desplazamientos directos a obra puede justificar un análisis distinto, siempre que esté documentado.
Cómo se valora: el 20% anual y el combustible aparte
Según el manual práctico de la Agencia Tributaria sobre rendimientos del trabajo en especie, el uso de un vehículo propiedad del pagador se valora al 20% anual del coste de adquisición para el empleador, incluidos gastos y tributos. Si el vehículo no es propiedad del pagador, por ejemplo en renting, se aplica el 20% anual sobre su valor de mercado como si fuera nuevo. En el uso mixto, la imputación depende de la disponibilidad para fines particulares. El combustible que paga la empresa constituye una retribución en especie independiente.
Ejemplo ilustrativo
Una furgoneta de servicio con un coste de adquisición de 30.000 € para la empresa:
| Concepto | Cálculo | Importe anual |
|---|---|---|
| Valoración con disponibilidad total | 20% de 30.000 € | 6.000 € |
| Valoración si la disponibilidad particular es del 30% del tiempo | 30% de 6.000 € | 1.800 € |
| Combustible pagado por la empresa para uso particular | Se valora aparte | Según gasto |
El cálculo es una simplificación con cifras inventadas para mostrar la mecánica. El porcentaje de disponibilidad debe fundamentarse en datos: horarios, ubicación nocturna del vehículo y política de uso. Cuanto mejor documentado esté, más sólida es la posición de la empresa y más claro queda el ingreso a cuenta que debe reflejarse en nómina.
Qué debe demostrar la empresa y cómo
La Agencia Tributaria sostiene que corresponde a la empresa probar el uso empresarial del vehículo. La DGT recuerda en su consulta V2756-21 que el grado de utilización profesional debe acreditarse por cualquier medio de prueba admitido en derecho, y que no basta la declaración-liquidación ni la contabilización. Esa misma consulta recoge que determinados vehículos mixtos, como los destinados al transporte de mercancías o viajeros, las autoescuelas, los agentes comerciales o la vigilancia, se presumen afectados al 100%.
Según una guía fiscal sobre cómo acreditar el uso profesional, las pruebas más efectivas ante Hacienda son:
- Un libro de ruta diario con fecha, horas, kilómetros inicial y final, cliente o lugar y motivo.
- Un GPS que registre trayectos y muestre que el vehículo solo se mueve en horario comercial.
- Constancia de que el vehículo pernocta en el aparcamiento de la empresa, con contrato de plaza o certificados de alarma.
- Una prohibición escrita de uso personal en el contrato o en la política interna.
La misma guía advierte de que, si el empleado se lleva el vehículo a casa o lo usa en fines de semana, la empresa debe computar retribución en especie en la nómina; de lo contrario, Hacienda puede sancionar a la sociedad por no retener.
Dónde falla el libro de ruta manual
En una flota de diez o veinte vehículos, o en un parque de maquinaria que sale a obras distintas cada semana, el libro de ruta en papel se completa tarde, con kilómetros estimados y sin horarios fiables. Es el tipo de registro que una inspección cuestiona primero. Un localizador GPS genera el dato en el momento, con fecha, hora y posición, y lo conserva en el historial de rutas.

Cómo ayuda el rastreo GPS a regular el uso personal
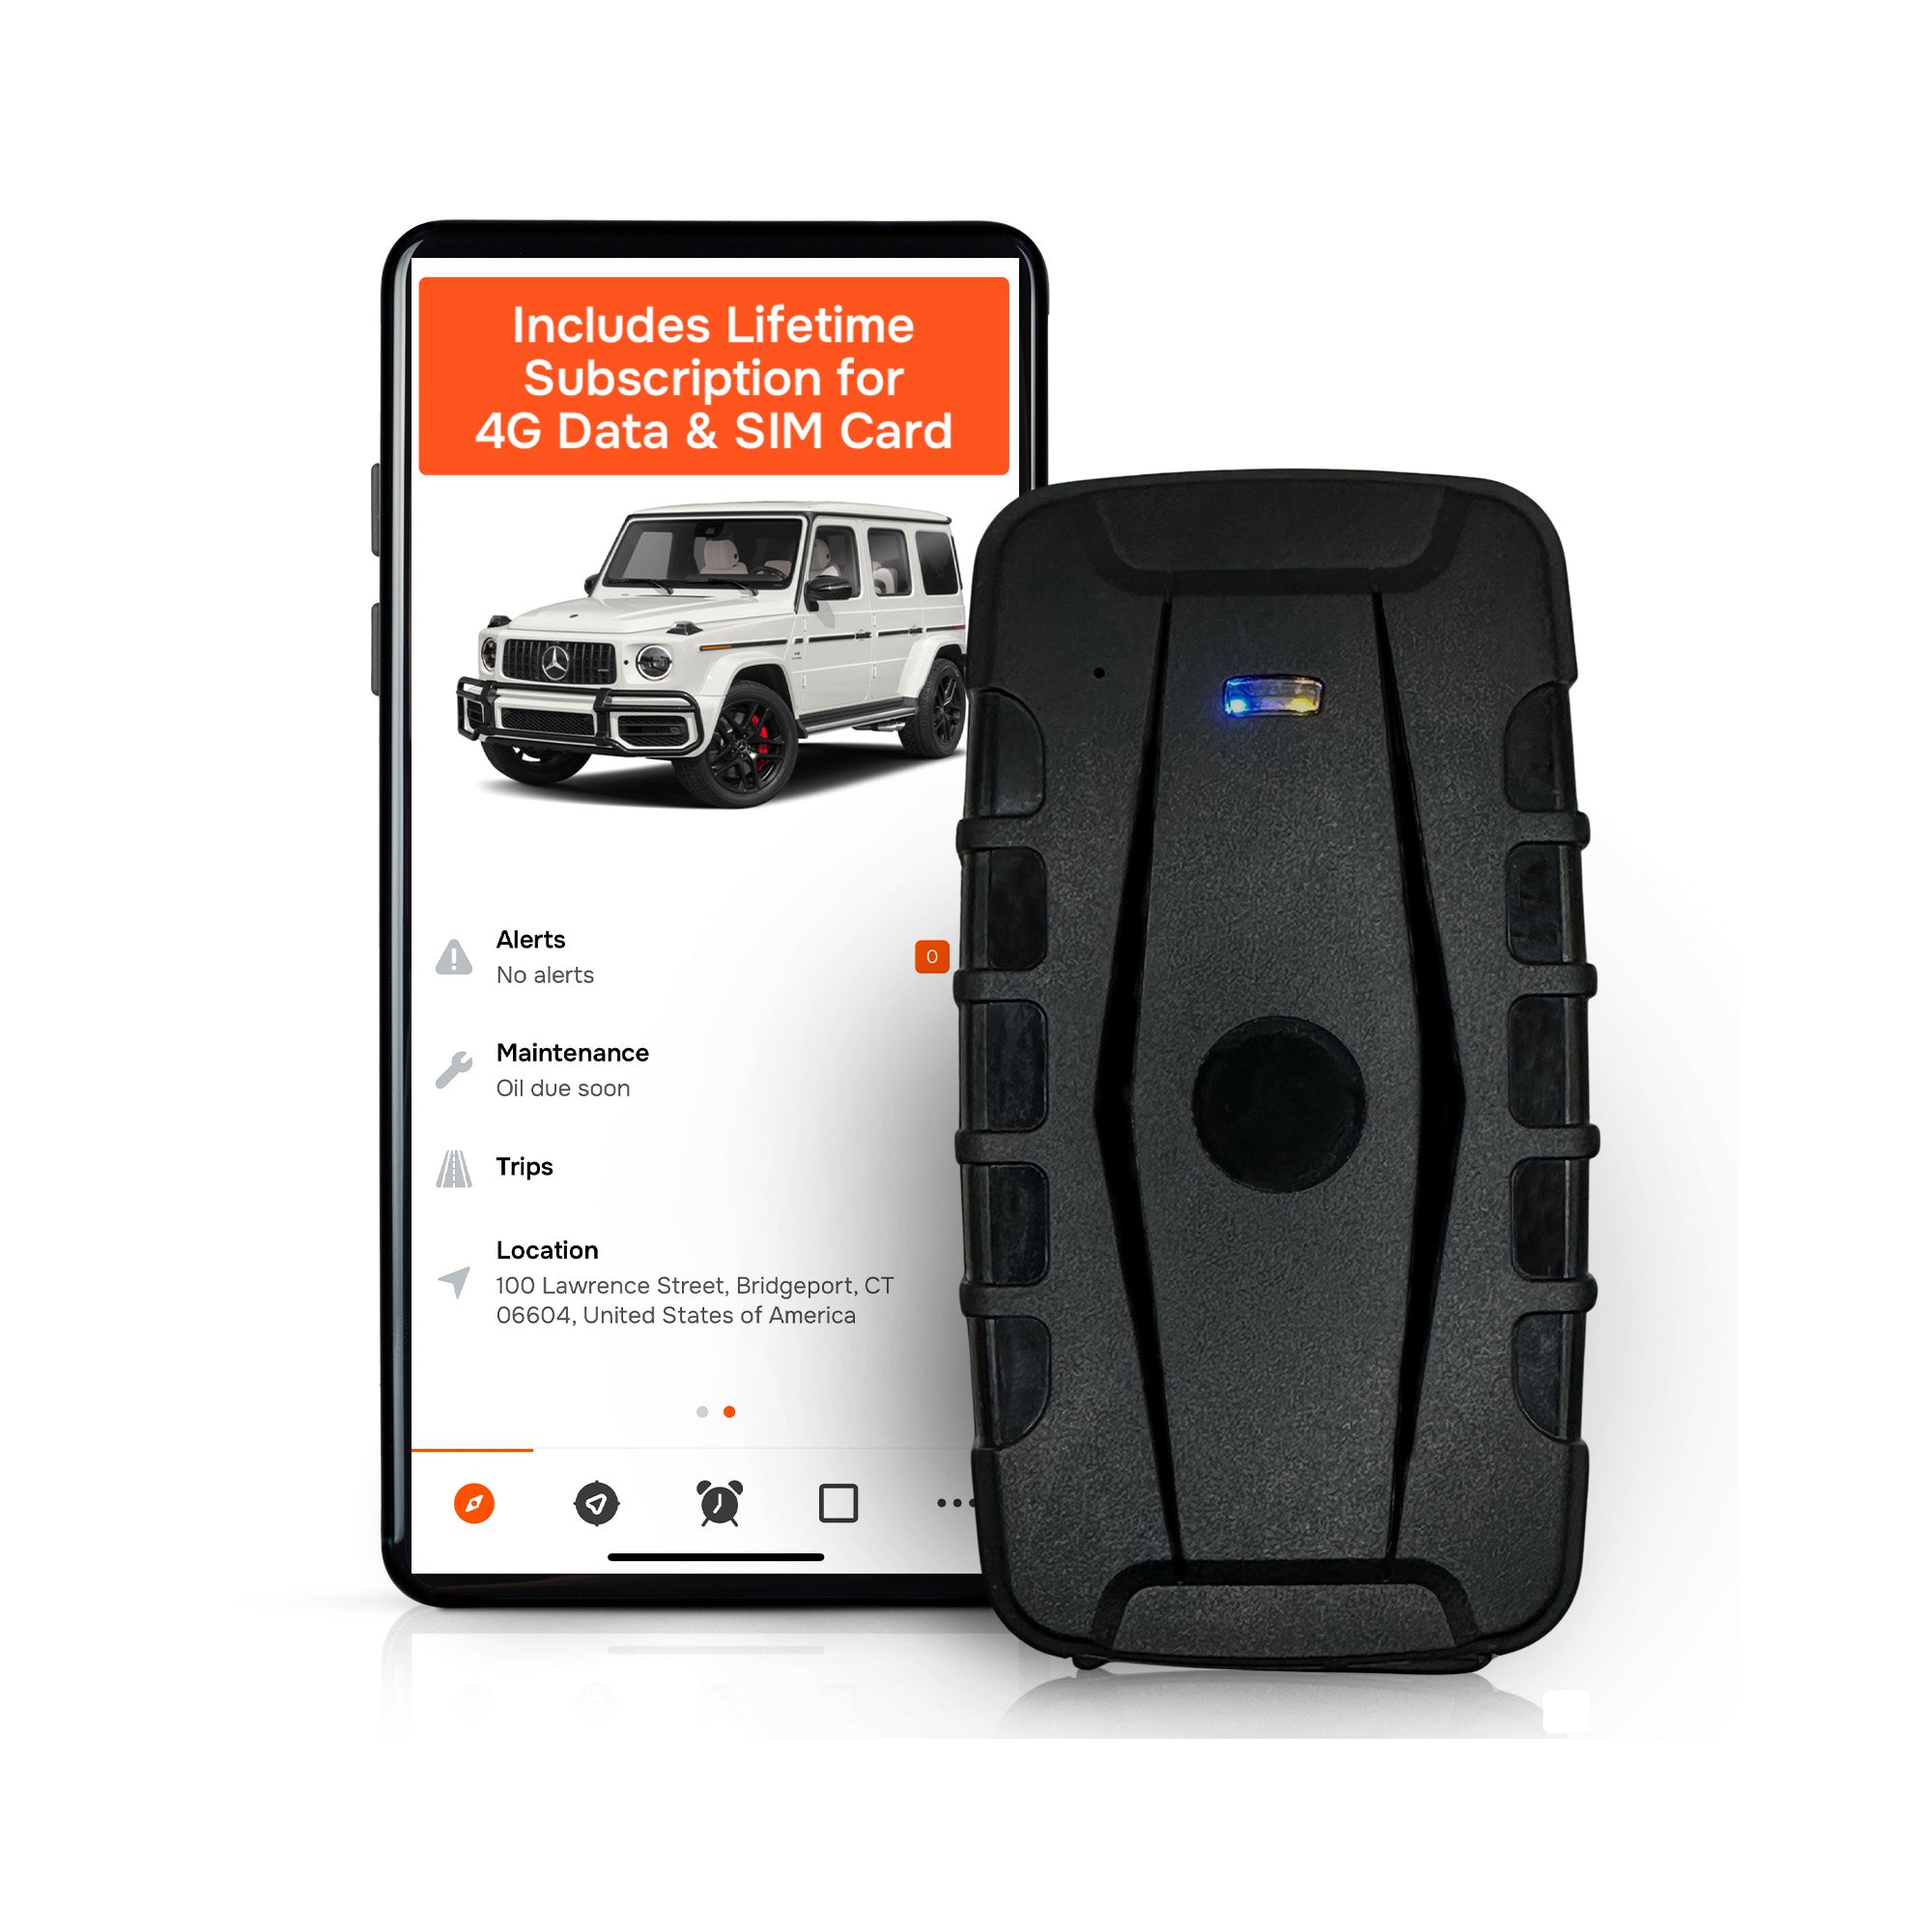
Moto Watchdog vende localizadores GPS de rastreo en tiempo real para vehículos y activos, con pago único y sin tarifas mensuales. Cada dispositivo incluye servicio de datos 4G de por vida, sin contratos ni cargos ocultos. Las funciones que importan para este tema son estas:
- Historial de rutas: recorridos con fecha y hora, base de un registro de trayectos profesionales.
- Monitoreo de kilometraje: kilómetros por vehículo, útil para informes de uso de empresa.
- Geocercas personalizables con alertas instantáneas: aviso cuando un vehículo o una máquina sale de la obra, de la nave o de la zona autorizada, o lo hace fuera de horario.
- Seguimiento de tiempo de inactividad: muestra cuándo un activo está parado, dato central para el arrendador de maquinaria.
- Registros de mantenimiento vehicular: un solo lugar para revisiones, por vehículo.
- Notificaciones push y aplicación única para gestionar varios dispositivos, con administración ilimitada de vehículos.
Para quien necesite llevar los datos a su propio sistema de gestión, existe además acceso por API, sin precio publicado.
El GPS no sustituye a la política escrita ni al asesoramiento fiscal: aporta la prueba objetiva que respalda lo que la política establece. Un vehículo que consta en el historial como parado en la nave de la empresa cada noche y cada fin de semana es un argumento mucho más sólido que una declaración sin respaldo. Y si el vehículo sí se usa fuera de jornada, el dato permite imputar la retribución con criterio y no por estimación.
Heavy equipment: un caso distinto
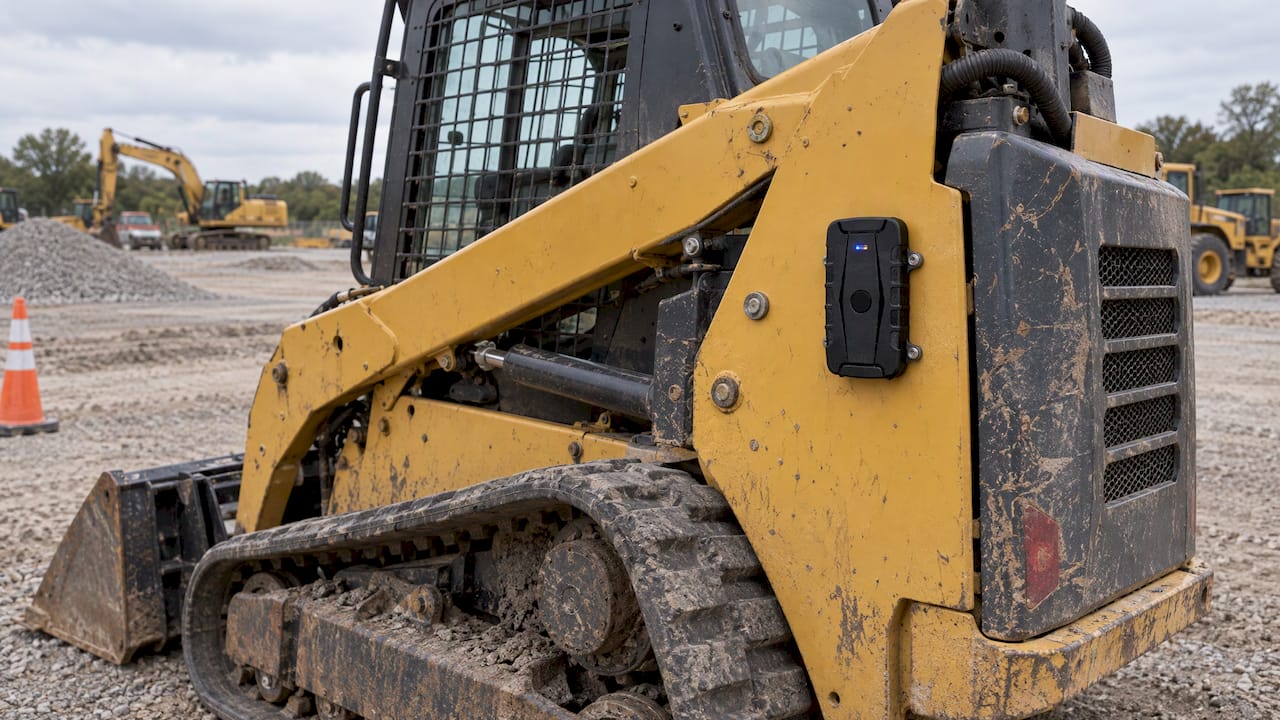
Una excavadora, una minicargadora o un remolque no suelen tener uso particular del empleado. El riesgo en un arrendador de maquinaria es otro: uso fuera del horario contratado, traslados no autorizados o disputas con el cliente sobre horas de trabajo. La geocerca por obra y el seguimiento de inactividad delimitan dónde y cuándo se mueve cada máquina. En las furgonetas y pick-ups que acompañan a esa maquinaria, en cambio, sí se aplica todo lo anterior.
Política de uso personal: contenido mínimo
El uso particular del vehículo debe estar expresamente autorizado en el contrato o en un acuerdo posterior. Salvo prohibición expresa, un familiar o tercero puede conducirlo, pero conviene revisar el seguro, que a veces solo cubre al empleado. Una política útil para una flota recoge:
- Quién conduce: solo el empleado o también familiares, y con qué datos registrados.
- Para qué se puede usar: trayecto domicilio-trabajo, fines de semana, vacaciones, mudanzas, remolques o viajes al extranjero.
- Combustible: si la empresa paga el uso particular y con qué límite, recordando que se valora como retribución en especie separada.
- Multas, peajes y aparcamiento: quién los asume y cómo se identifica al conductor.
- Daños y accidentes fuera de jornada: a quién se comunican y en qué plazo.
- Localizador: qué datos se registran fuera del horario laboral, quién accede a ellos y con qué finalidad. Debe informarse al empleado por escrito antes de activarlo.
- Devolución: en vacaciones prolongadas, bajas y fin de contrato.
Un documento de ingeniería de riesgos de una aseguradora recomienda que cada conductor autorizado firme una copia de la política y que se conserve el registro de esa firma. También aconseja restringir el uso al propio empleado y excluir a conductores no empleados, por las reclamaciones de responsabilidad civil que podrían generar.
Un procedimiento en cinco pasos para la flota
- Clasifique cada vehículo: exclusivamente profesional, mixto o con uso personal autorizado. Los de maquinaria y los que pernoctan en la nave suelen ser del primer grupo.
- Fije horarios y zonas: defina la jornada, las zonas de trabajo y el lugar de pernocta. Esa será la base de las geocercas y alertas.
- Instale el localizador en cada vehículo y activo: con servicio de datos 4G incluido, no hay que contratar tarifa de datos por dispositivo.
- Revise mensualmente el historial: compare rutas y kilometraje con los motivos de servicio y archive el informe.
- Impute en nómina lo que corresponda: si hay disponibilidad fuera de jornada, la retribución en especie se refleja con el cálculo de la empresa, documentado y coherente con la política firmada.
El coste de este sistema es el de los dispositivos, una única vez. En un parque de decenas de vehículos, eliminar la cuota mensual por unidad cambia la ecuación económica del control.
Qué ocurre en otros países
La flota que opera fuera de España debe tener en cuenta que cada país valora el uso privado con reglas propias. En Luxemburgo, el portal oficial Guichet.lu describe un método fijo del 1,5% mensual del valor del vehículo nuevo, o un libro de registro que separe kilómetros profesionales y privados. En Estados Unidos, la guía del Departamento de Ingresos de Kentucky, basada en el IRC §132, indica que el uso personal se declara como salario en el W-2 y que el uso 100% de negocio acreditado es un beneficio exento. Un estudio de la OCDE sobre la tributación de los coches de empresa concluyó que en la mayoría de los 26 países analizados el impuesto no aumentaba con la distancia recorrida. En todos los casos, el registro de trayectos es el elemento que permite separar lo profesional de lo privado.
Perspectiva de Moto Watchdog
Nuestra experiencia con flotas y arrendadores de maquinaria apunta a una idea simple: el problema del uso personal no es el uso, sino la falta de datos. Cuando la política existe pero el registro no, la empresa depende de declaraciones. Cuando el registro existe, la conversación con el empleado, con el asesor y con la administración cambia.
Por eso diseñamos nuestros localizadores sin cuotas mensuales: el control de una flota no debería encarecerse con cada vehículo que se añade. Cada dispositivo incluye datos 4G de por vida, y una sola aplicación gestiona un número ilimitado de vehículos con historial de rutas, kilometraje, geocercas y registros de mantenimiento.
Recomendamos empezar por lo básico: decidir qué vehículos son de uso exclusivamente profesional, definir sus zonas y horarios, y dejar que el historial confirme que se cumplen. Lo demás se construye sobre ese dato.
Louis
Localizadores GPS sin cuotas para su flota
Los localizadores de Moto Watchdog cuestan desde 124,99 $ en pago único, con datos 4G de por vida y sin contratos. Cada unidad registra rutas, kilometraje, tiempo de inactividad y salidas de geocerca, y se gestiona desde la misma aplicación que el resto de su parque.
Puede ver los modelos en la página de localizadores de Moto Watchdog.
Preguntas frecuentes
¿Hay que imputar retribución en especie si el empleado no usa el coche fuera del trabajo?
Sí, puede proceder si el vehículo está a su disposición para fines particulares. La DGT sostiene que importa la facultad de disponer del vehículo y no su uso efectivo, y no acepta medirlo por horas o kilómetros reales. La DGT también advierte de que las circunstancias del puesto pueden modificar el análisis, por lo que conviene documentarlas.
¿Cuánto vale el uso particular de un vehículo de la empresa en el IRPF?
Si el vehículo es propiedad de la empresa, la regla general es el 20% anual de su coste de adquisición, incluidos gastos y tributos. Si no lo es, se aplica el 20% sobre su valor de mercado como nuevo. En uso mixto se imputa según la disponibilidad, y el combustible pagado por la empresa se valora aparte. Un asesor fiscal debe confirmar el cálculo del caso concreto.
¿Puede un familiar conducir el vehículo de empresa?
Salvo prohibición expresa, en general sí, pero la política de la empresa debería decirlo con claridad y registrar los datos del conductor. Conviene revisar antes la póliza, porque a veces cubre solo al empleado. Muchas empresas limitan la conducción al propio trabajador para reducir el riesgo de responsabilidad.
¿Sirve un GPS como prueba del uso profesional?
La DGT admite cualquier medio de prueba válido en derecho para acreditar el grado de uso profesional. Un historial de rutas con fecha, hora y posición, junto con el libro de ruta y la política escrita, forma un conjunto probatorio coherente. Es la empresa quien debe aportarlo.
¿Y si el vehículo es una máquina de alquiler y no un turismo?
En maquinaria pesada el uso personal del empleado no suele plantearse, pero sí el control de horas, ubicación y movimientos no autorizados. Las geocercas por obra y el seguimiento de inactividad aportan ese control, y el historial documenta el uso real frente al cliente.
Fuentes
- DGT, consulta vinculante V2503-24
- TEAC, criterio sobre porcentaje de uso privado (DYCTEA)
- Agencia Tributaria, nota sobre vehículos de uso mixto cedidos a empleados
- Agencia Tributaria, entrega o utilización de vehículos automóviles
- DGT, consulta vinculante V2756-21
- Guía sobre cómo acreditar el uso profesional del coche de empresa
- Uso particular del coche de empresa, El Derecho
- Personal Use of Company Vehicles, Chubb
- Departamento de Ingresos de Kentucky, vehículo del empleador
- OCDE, tratamiento fiscal personal de los coches de empresa