How to start saving money
Lorem ipsum dolor sit amet, consectetur adipiscing elit lobortis arcu enim urna adipiscing praesent velit viverra sit semper lorem eu cursus vel hendrerit elementum morbi curabitur etiam nibh justo, lorem aliquet donec sed sit mi dignissim at ante massa mattis.
- Neque sodales ut etiam sit amet nisl purus non tellus orci ac auctor
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potent
- Mauris commodo quis imperdiet massa tincidunt nunc pulvinar
- Excepteur sint occaecat cupidatat non proident sunt in culpa qui officia
Why it is important to start saving
Vitae congue eu consequat ac felis placerat vestibulum lectus mauris ultrices cursus sit amet dictum sit amet justo donec enim diam porttitor lacus luctus accumsan tortor posuere praesent tristique magna sit amet purus gravida quis blandit turpis.

How much money should I save?
At risus viverra adipiscing at in tellus integer feugiat nisl pretium fusce id velit ut tortor sagittis orci a scelerisque purus semper eget at lectus urna duis convallis. porta nibh venenatis cras sed felis eget neque laoreet suspendisse interdum consectetur libero id faucibus nisl donec pretium vulputate sapien nec sagittis aliquam nunc lobortis mattis aliquam faucibus purus in.
- Neque sodales ut etiam sit amet nisl purus non tellus orci ac auctor
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potenti
- Mauris commodo quis imperdiet massa tincidunt nunc pulvinar
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potenti
What percentege of my income should go to savings?
Nisi quis eleifend quam adipiscing vitae aliquet bibendum enim facilisis gravida neque. Velit euismod in pellentesque massa placerat volutpat lacus laoreet non curabitur gravida odio aenean sed adipiscing diam donec adipiscing tristique risus. amet est placerat in egestas erat imperdiet sed euismod nisi.
“Nisi quis eleifend quam adipiscing vitae aliquet bibendum enim facilisis gravida neque velit euismod in pellentesque”
Do you have any comments? Share them with us on social media
Eget lorem dolor sed viverra ipsum nunc aliquet bibendum felis donec et odio pellentesque diam volutpat commodo sed egestas aliquam sem fringilla ut morbi tincidunt augue interdum velit euismod eu tincidunt tortor aliquam nulla facilisi aenean sed adipiscing diam donec adipiscing ut lectus arcu bibendum at varius vel pharetra nibh venenatis cras sed felis eget.
En España, la compensación por kilometraje que una empresa paga a un trabajador que usa su propio vehículo en desplazamientos de trabajo queda exenta de IRPF hasta 0,26 € por kilómetro, siempre que se acredite el desplazamiento. Para una flota o una empresa de alquiler de maquinaria pesada, la cifra es lo de menos: lo que decide si el reembolso resiste una revisión es contar con un registro objetivo de cada trayecto, con fecha, origen, destino y kilómetros. Un localizador GPS como los de Moto Watchdog, que incluye monitoreo de kilometraje e historial de rutas, genera ese registro sin que nadie lo apunte a mano.
En resumen
- El límite exento en España es de 0,26 € por kilómetro recorrido en vehículo propio por motivos de trabajo, desde que subió de 0,19 € en julio de 2023.
- Los peajes y el aparcamiento no entran en esa tarifa: se añaden aparte si se justifican.
- El trayecto entre el domicilio y el lugar habitual de trabajo tributa en el IRPF, aunque los centros estén en municipios distintos.
- Lo que se pide es acreditar la realidad del desplazamiento: un registro de rutas y kilómetros por vehículo y fecha lo resuelve de forma ordenada.
- Los localizadores Moto Watchdog salen desde 124,99 $ en pago único, con datos 4G de por vida y sin cuotas mensuales.
Tabla de contenidos
- Qué significa el kilometraje a efectos fiscales
- Cuánto está exento en España: 0,26 € por kilómetro
- Un ejemplo con números
- Cómo justificar el kilometraje paso a paso
- Qué datos debe tener un buen registro de kilometraje
- Qué aporta el GPS a una empresa de maquinaria y flotas
- Los localizadores de Moto Watchdog para su flota
- Nuestro punto de vista
- Cómo lo tratan otros países
- Errores frecuentes al declarar el kilometraje
- Preguntas frecuentes
- Fuentes
Qué significa el kilometraje a efectos fiscales
Cuando se habla de kilometraje para impuestos se mezclan dos cosas que conviene separar.
La primera es el reembolso al trabajador. Si un empleado usa su coche para ir a una obra, a un cliente o a un depósito de maquinaria, la empresa le compensa por kilómetro. La normativa española exceptúa de gravamen, dentro de ciertos límites, las cantidades recibidas para compensar gastos de locomoción por desplazamientos de trabajo. Lo que supere el límite se declara como rendimiento del trabajo.
La segunda es el kilometraje como dato de gestión de la empresa: cuántos kilómetros hace cada camión, furgoneta o vehículo de apoyo, para qué se usó y cuándo. Ese dato sirve para los informes internos, el mantenimiento y, llegado el caso, para respaldar cualquier cifra que se haya reembolsado o imputado.
Este artículo se centra en el primer caso, el reembolso exento en España, y en cómo la segunda parte, el registro, lo sostiene.
Cuánto está exento en España: 0,26 € por kilómetro
La Agencia Tributaria, en su Manual práctico del IRPF 2025, establece que el reembolso por un desplazamiento laboral fuera del centro habitual de trabajo puede quedar exento hasta 0,26 € por kilómetro, si se acredita el desplazamiento. El Gobierno comunicó el 17 de julio de 2023 que dos órdenes ministeriales elevaron la cifra de 0,19 € a 0,26 €. Es el importe que sigue citándose en 2026.
La tarifa por kilómetro es un tope de exención, no una cantidad obligatoria. Si el convenio colectivo o el contrato obligan a pagar más, la parte que exceda del límite se integra en el rendimiento del trabajo del empleado.

Qué cubre la tarifa
Según la nota oficial de La Moncloa, los 0,26 € por kilómetro cubren el combustible y el desgaste del vehículo y, de forma proporcional, el seguro y los impuestos. Por eso no hace falta presentar tickets de gasolina para el importe por kilómetro: basta con justificar el desplazamiento.
Peajes y aparcamiento
Los peajes y el aparcamiento quedan fuera de esa tarifa y pueden añadirse si se justifican. En una empresa de alquiler de maquinaria, donde los traslados a obra incluyen autopistas o zonas de estacionamiento de pago, conviene conservar el justificante de cada uno junto al trayecto al que corresponde.
Transporte público
Si el trabajador se desplaza en transporte público, la cantidad exceptuada es el gasto acreditado con factura o documento equivalente. No se aplica la tarifa por kilómetro.
El trayecto de casa al trabajo
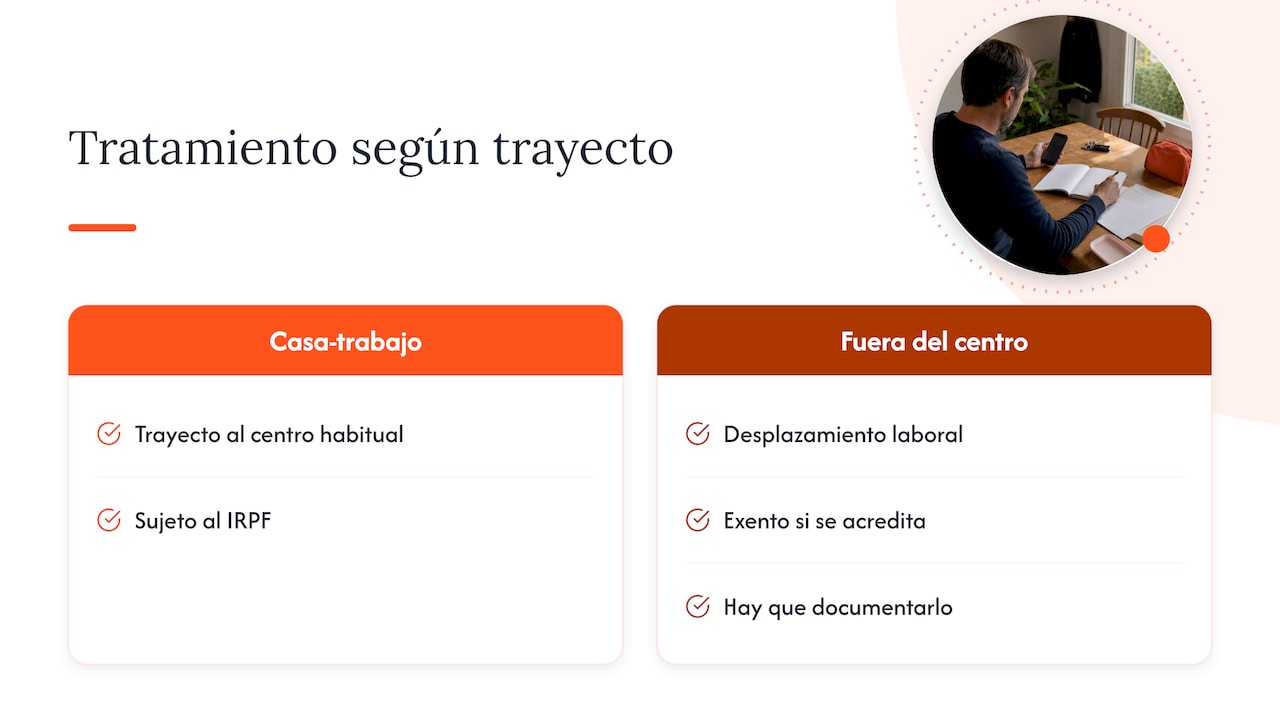
La Agencia Tributaria precisa que los desplazamientos entre el domicilio y el lugar habitual de trabajo están sujetos al IRPF, aunque los centros estén en municipios distintos. Para un operario de maquinaria que cada día sale de casa hacia una obra distinta, la distinción práctica es esta: la exención se refiere a los trayectos de trabajo que se realizan fuera de su centro habitual, y esos son los que hay que poder documentar.
Un ejemplo con números
Ejemplo ilustrativo, con cifras inventadas para mostrar el cálculo: un técnico de una empresa de alquiler de maquinaria usa su vehículo para visitar tres obras en un mes y acumula 420 km de trabajo, además de 18,50 € de peajes con justificante.
| Concepto | Cálculo | Importe exento |
|---|---|---|
| Kilometraje | 420 km × 0,26 € | 109,20 € |
| Peajes justificados | Según justificante | 18,50 € |
| Total | 127,70 € |
Si la empresa abonara 0,30 € por km, es decir 126,00 €, la diferencia de 16,80 € frente a los 109,20 € exentos se declararía como rendimiento del trabajo. El cálculo es sencillo. Lo delicado es poder demostrar que esos 420 km existieron, son de trabajo y corresponden a ese vehículo y a ese día.
Cómo justificar el kilometraje paso a paso
La exención exige acreditar el desplazamiento. Este es el proceso que sigue una flota ordenada, y lo que aporta cada paso.
- Identifica a quién se reembolsa y con qué vehículo. El reembolso por kilómetro es para quien usa un vehículo propio en trabajos de la empresa. Los vehículos de la empresa se gestionan por otra vía: sus kilómetros importan para el control y el mantenimiento, no para esta exención. Un error habitual es mezclar ambos en la misma hoja.
- Registra cada trayecto en el momento. Fecha, origen, destino, motivo y kilómetros. Reconstruir el mes de memoria a final de periodo es donde se pierden los datos y se generan discrepancias. Con un localizador GPS instalado en el vehículo, el historial de rutas y el monitoreo de kilometraje de la aplicación de Moto Watchdog dejan los trayectos registrados desde el primer día, sin que el conductor tenga que anotar nada.
- Separa trabajo de trayecto habitual. El tramo entre casa y el centro habitual de trabajo tributa. Quien clasifica cada recorrido en el momento evita ajustes posteriores.
- Anota por separado peajes y aparcamiento. Se suman a la tarifa por kilómetro solo con justificante. Guarda el ticket o la factura con la fecha del trayecto.
- Resume por periodo y por vehículo. Un informe mensual con kilómetros por vehículo y por trabajador permite calcular el importe exento y detectar excesos. En una aplicación única para varios dispositivos, como la de Moto Watchdog, la información de todos los vehículos se consulta en un mismo lugar.
- Conserva la documentación. Mantén los registros ordenados y accesibles por si la Administración pide acreditar un desplazamiento.
Qué datos debe tener un buen registro de kilometraje
España pide acreditar el desplazamiento, sin detallar un modelo único de libro de registro en el manual citado. Como referencia de qué contiene un registro completo, la administración tributaria húngara enumera los datos básicos de un registro de kilometraje en su folleto sobre costes de vehículos: vehículo y matrícula, lecturas del cuentakilómetros, fecha, origen y destino, socios comerciales visitados y kilómetros recorridos por vías públicas. Es una lista útil como estándar interno, aunque sea de otro país.
Traducido a una flota española, un registro sólido recoge:
- Vehículo y matrícula, o identificador del dispositivo asociado.
- Fecha y hora de inicio y fin del trayecto.
- Origen y destino, con la obra o el cliente visitado.
- Kilómetros recorridos.
- Motivo del desplazamiento.
- Peajes y aparcamiento con su justificante.
El historial de rutas y el kilometraje por dispositivo cubren los datos de ubicación y distancia. El motivo y los justificantes los aporta la empresa.
Qué aporta el GPS a una empresa de maquinaria y flotas
En alquiler de maquinaria pesada, los desplazamientos son irregulares: entregas, recogidas, visitas a obra, traslados entre almacenes. Un registro manual se queda corto. Un localizador con datos 4G integrados registra la actividad de forma continua, y las funciones de la aplicación de Moto Watchdog se pueden usar para tareas que tocan directamente a la gestión fiscal y operativa:
- Monitoreo de kilometraje por dispositivo, para calcular distancias de forma uniforme.
- Historial de rutas, para comprobar qué trayecto se hizo y cuándo.
- Geocercas personalizables y alertas instantáneas, que avisan cuando un vehículo o un activo entra o sale de una zona, por ejemplo una obra o un depósito.
- Seguimiento del tiempo de inactividad, útil para ver el uso real de cada equipo.
- Registros de mantenimiento vehicular, que enlazan los kilómetros acumulados con las revisiones.
- Una sola aplicación para varios dispositivos, con administración ilimitada de vehículos.
Para equipos más grandes, existe además acceso por API para integrar los datos en los sistemas propios de la empresa.
Los localizadores de Moto Watchdog para su flota
Para una empresa que necesita registrar kilometraje por vehículo y por activo, nuestros localizadores Trackers salen desde 124,99 $ en un pago único. El servicio de datos 4G está incluido de por vida con cada dispositivo, sin cuotas mensuales, sin contratos y sin cargos ocultos.
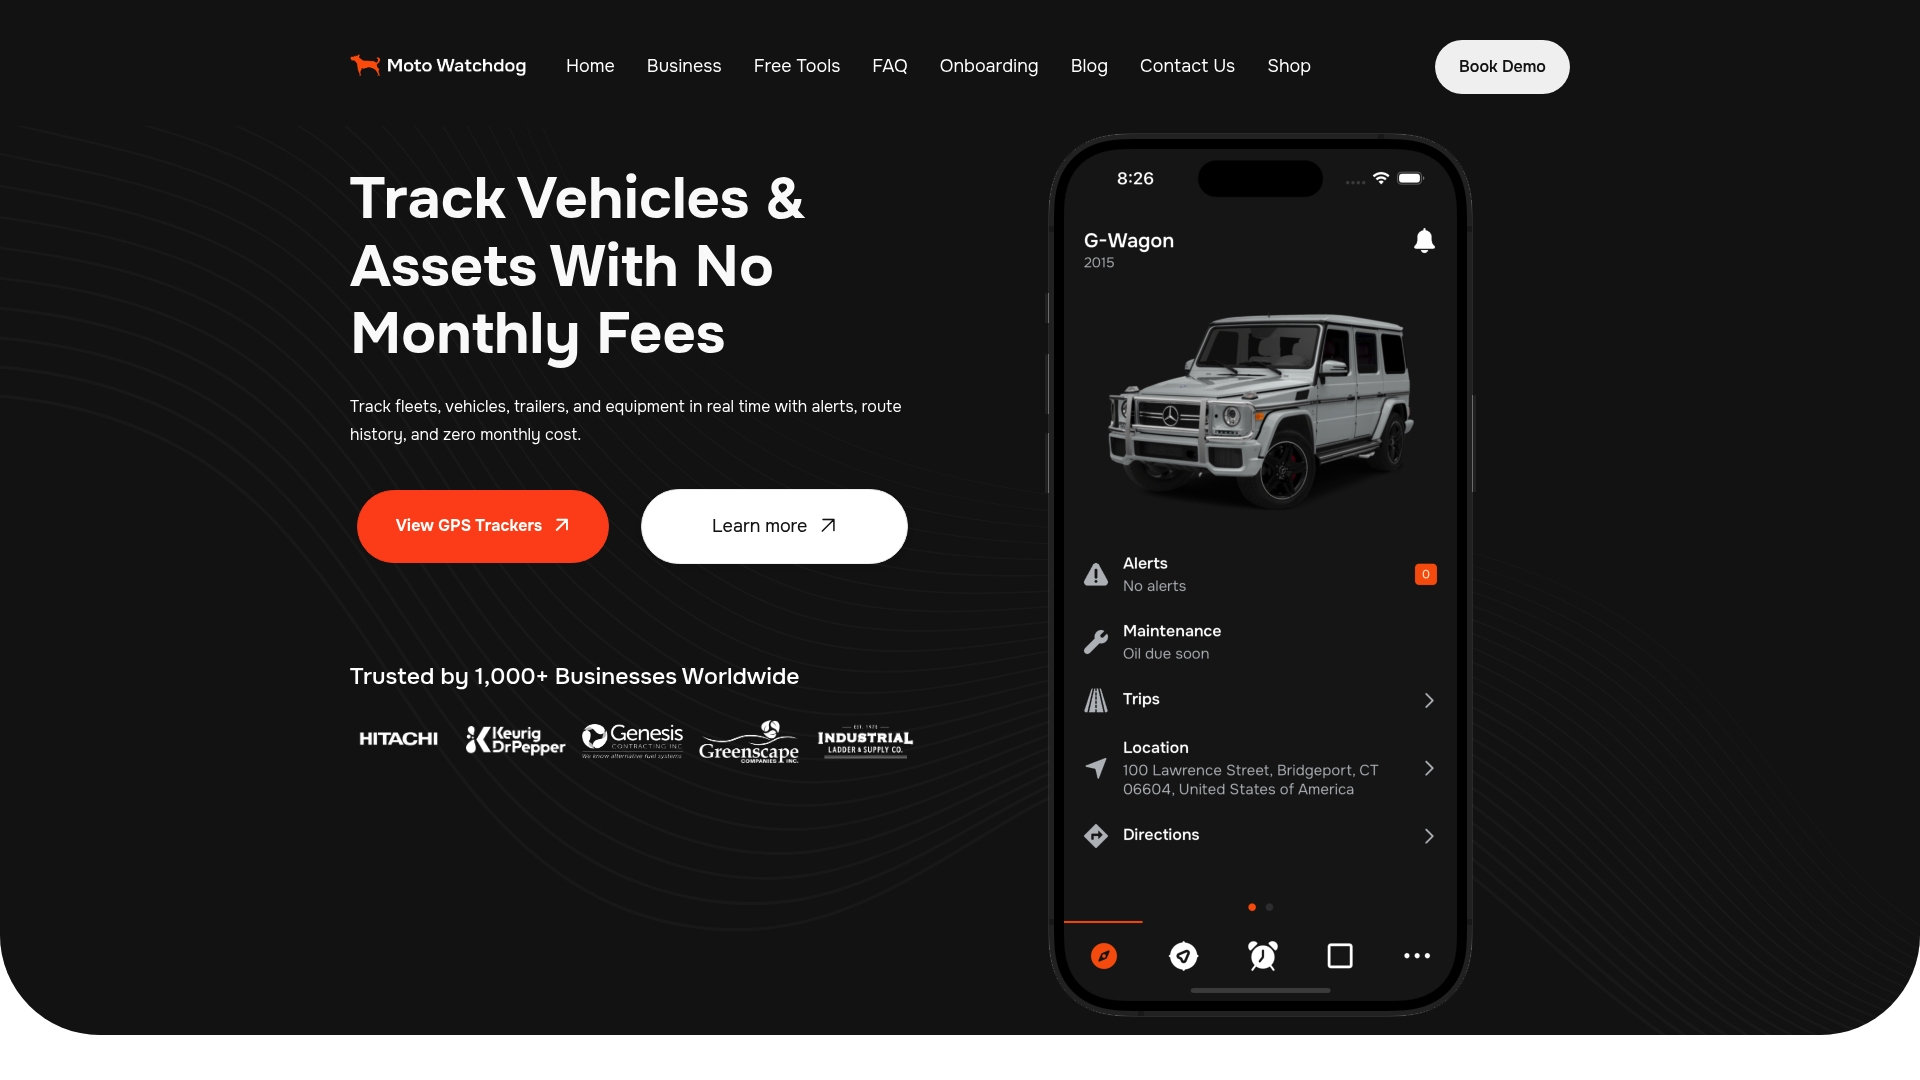
Eso significa que el coste del registro de kilometraje se conoce de antemano y no crece con cada vehículo o cada mes que se añade. Los dispositivos se venden en Amazon y en la web oficial.
Nuestro punto de vista
Cuando una flota revisa su kilometraje para fines fiscales, casi siempre el problema no es la tarifa, sino la prueba. Saber que el límite exento es 0,26 € por kilómetro lleva un minuto. Demostrar que un trayecto concreto ocurrió, en esa fecha y con ese vehículo, es lo que lleva horas si el registro es una hoja de cálculo rellenada a posteriori.
Por eso diseñamos nuestros localizadores para que el kilometraje, el historial de rutas y los registros de mantenimiento vivan en una sola aplicación y para que el servicio de datos 4G no dependa de una cuota. Una empresa de alquiler de maquinaria o un contratista no debería pagar una suscripción por cada activo solo para saber dónde estuvo y cuántos kilómetros hizo. Un pago único, con la gestión de vehículos ilimitada, hace que registrar bien sea la opción más simple.
Más de 1.000 empresas confían en nuestra precisión para su control diario. Nuestro consejo es empezar por el registro y dejar que el cálculo fiscal salga de él, y no al revés.
Louis
Cómo lo tratan otros países
La flota que opera en varios países o que tiene lectores fuera de España debe saber que la tarifa de 0,26 € es española. Cada administración fija la suya y su significado. Estos son los valores publicados por sus autoridades:
| País | Tarifa publicada | Qué es |
|---|---|---|
| España | 0,26 € por km | Límite de reembolso exento de IRPF para el trabajador |
| Estados Unidos | 76 centavos por milla entre el 1 de julio y el 31 de diciembre de 2026 (72,5 entre el 1 de enero y el 30 de junio) | Tarifa estándar de uso profesional del IRS |
| Reino Unido | 55p por milla las primeras 10.000 millas, según el proyecto de ley para 2026-27 | Aumento propuesto desde 45p |
| Hungría | Hasta 30 HUF por km | Reembolso del desplazamiento al trabajo fuera de la base imponible |
| Chile | 0,00222 UTM por km, más combustible | Máximo tributario para ciertos reembolsos |
Dos matices útiles. En el Reino Unido, las notas del Parlamento distinguen entre el límite de reembolso libre de impuestos para el empleado y una deducción fija de vehículo para ciertos autónomos. En Estados Unidos, el IRS indica en su aviso para 2026 que la tarifa de negocio no permite a la mayoría de los empleados reclamar una deducción detallada por gastos de viaje laboral no reembolsados, con excepciones legales concretas. En todos los casos conviene consultar la página oficial de cada administración, porque estos importes se actualizan por ley y pueden cambiar.
Errores frecuentes al declarar el kilometraje
- Pagar una cantidad fija mensual sin base en el uso real. Un importe global o estimado es más difícil de sostener que uno basado en kilómetros acreditados. El servicio tributario de Chile, por ejemplo, excluye como gasto necesario el pago fijo o global que no se funda en el uso efectivo, y la lógica de fondo, vincular el pago a la distancia realmente recorrida, es la que conviene seguir en cualquier país.
- Pagar a todos por tener coche. El mismo organismo condiciona la deducción empresarial a que el pago llegue a quienes usan el vehículo en beneficio de la empresa, no a todos por poseer uno.
- Incluir el trayecto de casa al centro habitual de trabajo. En España ese tramo tributa en el IRPF.
- Sumar peajes sin justificante. Solo se añaden con su documento.
- Mezclar vehículos de empresa y vehículos propios. Son situaciones distintas y deben registrarse por separado.
- Reconstruir los datos al final del año. El registro continuo evita huecos y contradicciones.
Preguntas frecuentes
¿Cuánto se paga de kilometraje en 2026?
En España, el importe máximo exento de IRPF es de 0,26 € por kilómetro recorrido en vehículo propio por desplazamientos de trabajo, según el manual de la Agencia Tributaria. La empresa puede pagar más si el convenio lo exige, pero el exceso tributa como rendimiento del trabajo. Peajes y aparcamiento justificados se suman aparte.
¿Cuándo debe pagar la empresa el kilometraje?
Cuando el trabajador usa su propio vehículo para un desplazamiento de trabajo fuera de su centro habitual. Las condiciones concretas pueden venir fijadas por el convenio colectivo o el contrato, por lo que conviene revisarlos. El trayecto entre el domicilio y el lugar habitual de trabajo no entra en la exención.
¿Cómo se justifica el kilometraje ante Hacienda?
Hay que acreditar la realidad del desplazamiento. Un registro con fecha, origen, destino, kilómetros y motivo, junto con los justificantes de peajes y aparcamiento, es la base. Con el historial de rutas y el monitoreo de kilometraje de un localizador Moto Watchdog, esos datos se generan de forma automática por vehículo.
¿Qué IVA lleva el kilometraje?
El reembolso por kilómetro a un trabajador es una compensación de gastos en el ámbito del IRPF. La normativa consultada para este artículo trata la exención en ese impuesto y no desarrolla el IVA, por lo que para un caso concreto de facturación conviene consultar a su asesor fiscal.
¿Necesito un localizador para cada vehículo?
Para registrar el kilometraje de cada vehículo o activo, lo habitual es un dispositivo por unidad. La aplicación de Moto Watchdog gestiona varios dispositivos a la vez y permite administrar un número ilimitado de vehículos, de modo que la flota se amplía sin cuotas mensuales.
Fuentes
- Agencia Tributaria: gastos de locomoción exceptuados de gravamen (Manual práctico IRPF 2025)
- La Moncloa: Hacienda actualiza la compensación por kilometraje (17 de julio de 2023)
- IRS: tarifas estándar por milla
- IRS: aviso 2026 de tarifas estándar
- Parlamento del Reino Unido: Taxation (Energy and Vehicles) Bill, notas explicativas
- NTCA Hungría: costes de operación de vehículos
- SII Chile: preguntas frecuentes sobre declaración de renta